전문가 소개
회사는 키웠는데, 대표님 개인 자산은 언제 챙기셨나요?
국민연금부터 상속·증여까지, 법인 재무와 맞닿아 있는 개인 자산을 전문가와 함께 정리합니다.
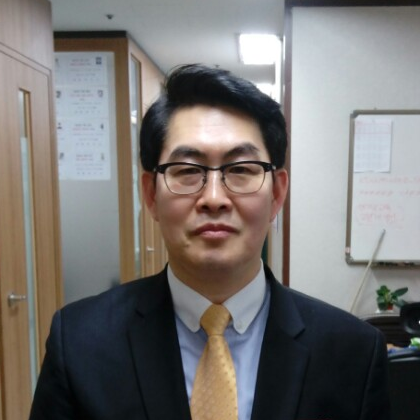
장창근
종합자산관리 FP
- 경력
- 뉴욕생명2002~2007
- 골든브릿지2008~2011
- 한국금융판매2012~2013
- 밸류마크2013~2025
- 보유 자격
- 생명보험자격증2002
- 손해보험자격증2003
- 변액보험자격증2006
- 부동산펀드자격증2009
- AFPK 자격증2009
- 증권펀드자격증2009
- 수상 경력
- 뉴욕생명Ten A Month
- 한국금융판매우수컨설턴트
- 골든브릿지우수컨설턴트
- 밸류마크AWARD
- 상담 분야
- 교육 이수
- 기업 맞춤형 A.I+X 수료 2026.03.12 ~ 2026.08.10
- 심화_인공지능 YOLO 기반 부트캠프 수료 2026.08.24 ~ 2026.11.02
Consulting Areas
상담 분야
국민연금부터 상속·증여까지 — 흩어진 개인 자산을 법인 재무와 함께 한자리에서 점검합니다.
국민연금
법인 대표님도 사업장가입자로 국민연금에 가입되어 있습니다. 노후 소득의 1층을 이루는 만큼, 보험료율과 수급 개시 나이 정도는 미리 알아두는 것이 좋습니다.
자세히 보기 ↗ 02연금저축·IRP
연금저축과 IRP는 세액공제 한도를 공유하는 개인연금 계좌입니다. 급여·상여로 받은 소득 중 일부를 여기에 넣으면 연말정산 환급과 은퇴 이후 현금흐름을 함께 준비할 수 있습니다.
자세히 보기 ↗ 03ISA
예금·펀드·ETF를 한 계좌에 담아 손익을 통산하고, 3년만 채우면 순이익에 비과세·저율분리과세 혜택을 주는 계좌입니다.
자세히 보기 ↗ 04보험 리모델링
보험은 크게 손해보험과 생명보험으로 나뉘고, 그 안에 종신·정기·변액·제3보험까지 다섯 갈래가 더 있습니다. 이 구조를 알면 내게 필요한 보장과 불필요하게 겹친 보장이 보입니다.
자세히 보기 ↗ 05채권·부동산
이익환원 이후의 여유자금을 어디에 둘지 고민이라면, 안정적인 채권과 실물자산인 부동산을 함께 점검해볼 수 있습니다.
자세히 보기 ↗ 06상속·증여
가족에게 재산을 넘길 때는 상속과 증여 중 무엇을, 언제, 어떻게 넘기느냐에 따라 세부담이 크게 달라집니다. 공제 한도와 세율 구조부터 이해한 뒤, 시간을 두고 미리 준비하는 것이 절세의 핵심입니다.
자세히 보기 ↗Our Principles
상담에서 지키는 12가지
-
고객 이익을 먼저 놓습니다
수수료보다 대표님의 재무 목표와 이익을 먼저 봅니다.
-
계속 공부합니다
세제, 금융상품, 부동산, 상속·증여 법규는 수시로 바뀝니다. 늘 최신 기준으로 확인해 안내합니다.
-
불리한 이야기도 그대로 전합니다
상품 판매에 따른 이해상충 가능성을 항상 인식하고, 불리한 정보라도 숨기지 않습니다.
-
먼저 듣고, 나중에 권합니다
법인 재무 상황과 목표를 충분히 듣기 전에는 어떤 상품도 섣불리 권하지 않습니다.
-
한 번의 거래가 아니라 평생을 봅니다
단기 실적보다 오래가는 관계를 중요하게 생각합니다. 평생 파트너라는 마음으로 함께합니다.
-
수익률만 말하지 않습니다
기대 수익과 함께 손실 가능성, 유동성 리스크까지 균형 있게 설명합니다.
-
대표님의 상황에 맞춰 설계합니다
획일적인 상품 추천 대신, 법인 단계와 재무목표에 맞춘 포트폴리오를 설계합니다.
-
법인과 개인 자산을 하나로 봅니다
이익환원·세무·상속·보험·부동산을 따로 보지 않고, 자산 전체를 유기적으로 연결해 조언합니다.
-
모르는 것은 모른다고 말합니다
모든 것을 다 알 수는 없습니다. 필요하면 세무사·변호사와 협업하고, 한계를 솔직히 인정합니다.
-
시장이 흔들려도 원칙대로 조언합니다
시장이 급변해도 감정적으로 대응하지 않고, 데이터와 원칙에 근거해 침착하게 안내합니다.
-
쉬운 말로 설명합니다
복잡한 금융·세무 개념도 대표님의 눈높이에 맞춰 쉽고 명확하게 풀어 설명합니다.
-
가입 이후에도 계속 챙깁니다
계약이 끝이 아닙니다. 정기적으로 점검하고 사후관리해 드리는 것이 신뢰의 핵심이라고 믿습니다.
혼자 고민하지 마세요
국민연금부터 상속·증여까지, 궁금한 분야와 상황을 남겨 주시면 다음 스텝을 정리해서 안내해 드립니다.